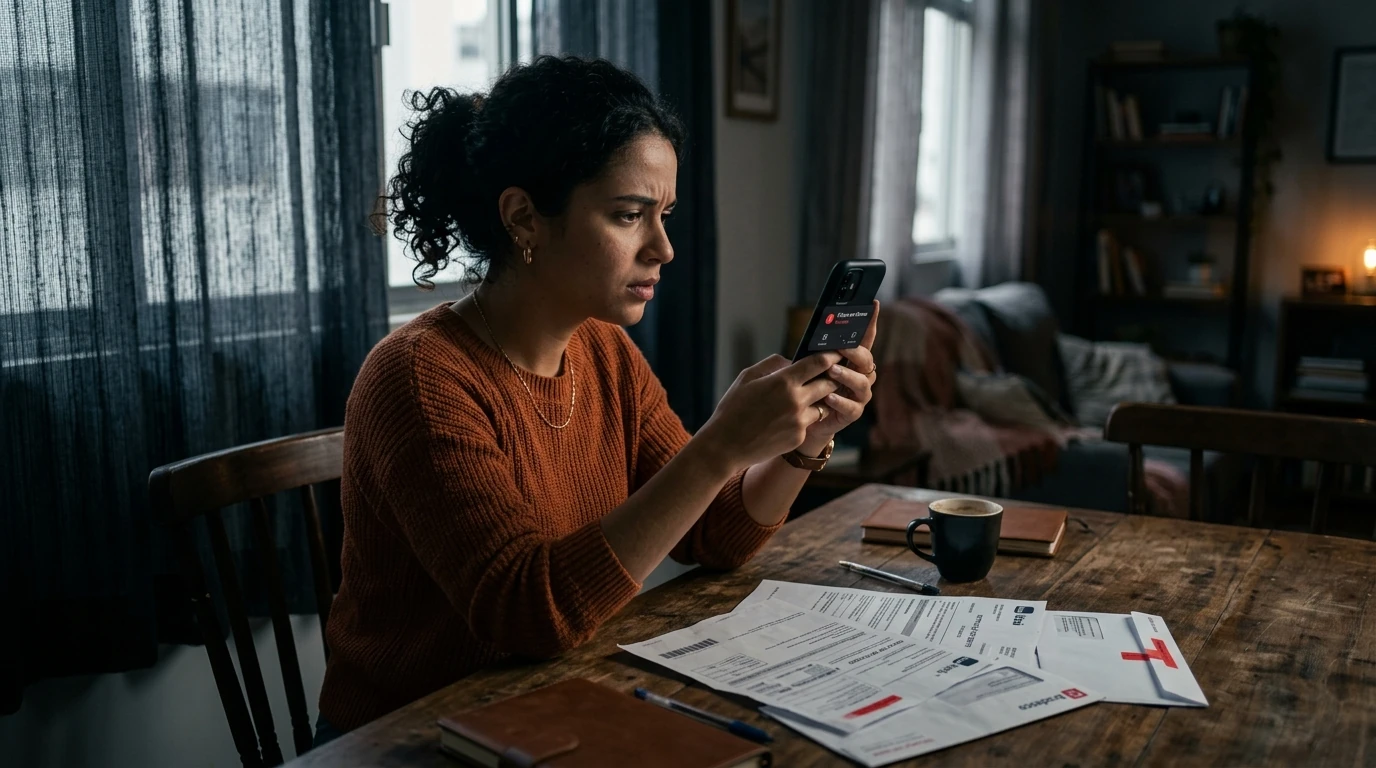
Se você não pagar o cartão por 90 dias, a dívida cresce com juros e multa, seu nome vai para o SPC/Serasa, o limite é cortado e o banco pode iniciar a cobrança judicial. Isso responde ao que acontece se não pagar o cartão de crédito, mas o impacto real depende de quanto você deve e do que faz a partir de agora.
Com cartão de crédito atrasado, o primeiro mês já traz multa e encargos sobre a fatura inteira. No segundo, o nome costuma ser negativado e o cartão, bloqueado. No terceiro, a cobrança aperta, e a fatura do cartão atrasada 90 dias pode virar ação de cobrança. Não existe prisão por dívida de cartão, mas existe cobrança judicial e risco de penhora.
Quem entra em nome sujo por dívida de cartão ainda tem saída: renegociar costuma sair bem mais barato do que esperar. Veja mês a mês o que acontece e como agir.
O Que Acontece, em Resumo: Linha do Tempo de 1 a 90 Dias
Em 90 dias sem pagar, uma fatura de R$ 2.000 vira quase R$ 3.000, o cartão é bloqueado, o nome pode ser negativado e o banco pode partir para a cobrança judicial. Veja como isso costuma acontecer:
| Período | O que acontece | Fatura de R$ 2.000 vira |
| Mês 1 | Multa de 2%, juros de mora e juros do cartão. O banco liga e manda SMS e e-mail. | R$ 2.300 |
| Mês 2 | Cartão bloqueado e nome sujeito à negativação no SPC/Serasa. | R$ 2.599 |
| Mês 3 | Cobrança por empresa terceirizada, propostas de acordo e risco de ação de cobrança. | R$ 2.937 |
Exemplo ilustrativo: multa de 2% (cobrada uma vez), juros de mora de 1% ao mês e juros do cartão de 12% ao mês, com capitalização mensal. A taxa real varia por banco e está no seu contrato.
Os números mudam de um banco para outro, mas a direção é sempre a mesma: cada mês parado deixa a dívida mais cara e a negociação mais difícil. Falta entender de onde vem esse crescimento.
Quanto a Dívida Cresce em 90 Dias
Uma fatura de R$ 2.000 não paga por 90 dias cresce cerca de R$ 937 e chega a R$ 2.937. O aumento vem de três cobranças somadas: multa de 2% (cobrada uma vez), juros de mora e os juros do crédito rotativo, que são os mais pesados. Como os juros incidem sobre o saldo já corrigido, o valor sobe mais a cada mês: R$ 300 no primeiro, R$ 299 no segundo e R$ 338 no terceiro.
Existe um freio. Pela Lei 14.690/2023, os juros e encargos do rotativo e do parcelamento da fatura não podem passar de 100% do valor original da dívida. No exemplo, o teto seria de R$ 4.000 (os R$ 2.000 devidos mais R$ 2.000 de encargos), e a conta só chegaria nele por volta do sexto mês. O IOF fica fora desse limite, e a regra vale para dívidas contraídas a partir de 3 de janeiro de 2024.
Ou seja, em 90 dias você ainda está longe do teto, e cada mês de espera sai mais caro. Mas o preço não é o único risco: falta saber quando o seu nome vai para o SPC/Serasa.
Seu Nome Vai Para o SPC/Serasa?
Vai, se o atraso continuar: o banco pode negativar seu nome depois de algumas semanas, e a lei não fixa um prazo exato. Mas há uma regra a seu favor. Pela Súmula 359 do STJ, o SPC ou a Serasa precisam avisar você por escrito antes de incluir o registro. Sem esse aviso, a negativação é irregular e pode render indenização por danos morais.
O registro também tem data para acabar. O nome pode ficar negativado por no máximo 5 anos, contados do vencimento da fatura e não da data em que o nome foi incluído. Se a fatura venceu em 10/03/2026, o limite é 10/03/2031. E se você quitar a dívida antes disso, o credor tem 5 dias úteis para retirar o registro (Súmula 548 do STJ).
Negativado ou não, a dívida continua existindo e os encargos seguem rodando. Resta ver o que o banco faz com o seu cartão enquanto isso.
O Banco Pode Cancelar o Cartão e Cortar Seu Limite?
Pode. Com a fatura atrasada, o banco tem o direito de bloquear o cartão, reduzir o limite e até cancelar o contrato, conforme as regras que você aceitou ao contratar. No exemplo da fatura de R$ 2.000, isso costuma aparecer a partir do segundo mês, junto com a negativação.
O atraso também pode alcançar outros produtos do mesmo banco. O STJ já validou a cláusula que permite bloquear o cartão quando o cliente está devendo em outro serviço da instituição, como um empréstimo. Dependendo do contrato e da análise de risco, o banco pode ainda negar cheque especial, empréstimos e financiamentos novos.
Já a sua conta é outra história. O banco não pode bloquear a conta nem sacar seu dinheiro por conta própria para cobrir a fatura: isso só acontece com ordem judicial ou com débito que você autorizou antes. E reter o salário inteiro é considerado ilegal.
O bloqueio do cartão, porém, é só o começo. Se a dívida seguir sem pagamento, o banco pode recorrer à Justiça, e aí o seu salário entra em jogo.
Não são desnecessárias. Esse é o H2 em que um dado desatualizado mais prejudica o leitor, e a conferência mudou o texto. O STJ já julgou o repetitivo que eu tinha marcado como pendente. Um esclarecimento: o que eu citei antes vinha de portais e escritórios de advocacia. Desta vez li a notícia oficial no site do STJ.
Dá Para Ser Processado e Ter o Salário Penhorado?
Processado, sim. Preso, não: no Brasil não existe prisão por dívida de cartão, só a prisão civil por pensão alimentícia (Constituição, art. 5º, LXVII). E o salário pode, sim, ser penhorado, mas só em casos excepcionais.
Como funciona o processo. O banco pode entrar com ação de cobrança ou de execução. Você é citado, pode se defender e propor acordo. Se o juiz decidir a favor do banco e a dívida continuar sem pagamento, ele pode mandar penhorar dinheiro em conta e bens.
E o salário? A regra do Código de Processo Civil (art. 833, IV) é que ele é impenhorável. Mas em outubro de 2026 o STJ fixou uma tese de efeito vinculante (Tema 1.230): o salário pode ser penhorado para pagar dívida comum, como a de cartão, mesmo de quem ganha menos de 50 salários mínimos. Isso só vale se dois requisitos estiverem presentes. Primeiro, o banco já tentou outros meios de cobrança, como bens e contas, e não conseguiu. Segundo a penhora não pode comprometer a subsistência digna de você e da sua família, e cabe a você provar isso, com comprovantes de despesas como moradia, alimentação, saúde e educação. A decisão não fixa um percentual: o juiz analisa cada caso.
O que continua protegido. Dinheiro em caderneta de poupança, até 40 salários mínimos, é impenhorável (CPC, art. 833, X). Já o que passa de 50 salários mínimos por mês não tem a proteção do salário.
Se bloquearem seu dinheiro. Depois do bloqueio online, você tem 5 dias para provar ao juiz que o valor é impenhorável (CPC, art. 854, § 3º). Guarde extratos e comprovantes e procure um advogado ou a Defensoria Pública assim que for citado.
Por isso, o melhor momento para agir é antes do processo. Veja como renegociar agora.
Como Renegociar Agora, Passo a Passo
Renegocie direto com o banco ou pelo Serasa Limpa Nome, usando só os canais oficiais e antes que a dívida chegue à Justiça. Veja como:
- Anote o valor original da fatura. O teto de 100% da lei é calculado sobre ele (no exemplo, R$ 2.000).
- Peça proposta no app do banco ou no Serasa Limpa Nome. A negociação é gratuita, e os feirões da Serasa já chegaram a oferecer descontos de até 99%, conforme o credor.
- Peça desconto para pagar à vista. Se o banco aceitar 40% de desconto sobre os R$ 2.937 do exemplo, você paga R$ 1.762.
- Se for parcelar, escolha uma parcela que caiba no mês. Renegociar e atrasar de novo deixa tudo pior.
- Guarde o acordo por escrito e o comprovante de pagamento.
Cuidado com o golpe do “limpa nome”: a Serasa não liga para oferecer negociação, e quem cobra taxa antecipada para “limpar seu nome” está tentando te enganar. Desconfie de link recebido por WhatsApp ou SMS e confira o endereço do site antes de pagar.
Mas existem erros comuns que deixam a dívida ainda maior.
O Que Não Fazer
Três erros fazem a dívida do cartão crescer ainda mais.
1. Pagar só o mínimo. O mínimo não quita a fatura: o restante vai para o rotativo. Se o mínimo da fatura de R$ 2.000 for 15% (R$ 300), os R$ 1.700 que sobram rendem cerca de R$ 204 de juros em um mês, na taxa de 12% usada no exemplo deste artigo.
2. Trocar a dívida por um empréstimo mais caro. Um empréstimo com taxa menor que a do rotativo pode ajudar, mas financeiras de juros altos e agiotas fazem o contrário. O teto de 100% da lei vale só para o rotativo e o parcelamento da fatura, não para empréstimos. Compare o custo efetivo total (CET) antes de assinar qualquer contrato.
3. Ignorar a cobrança. Sumir não faz a dívida sumir, e você perde a chance de conseguir desconto. Se chegar uma citação ou intimação da Justiça, responda dentro do prazo, senão o juiz pode decidir sem ouvir a sua defesa.
Evitar esses erros já ajuda, mas ainda sobram dúvidas comuns sobre prazos e cobrança.
Conclusão
Em 90 dias sem pagar, uma fatura de R$ 2.000 vira cerca de R$ 2.937 no nosso exemplo, um aumento de 47%. Nesse período o cartão é bloqueado, o nome pode ser negativado e o banco pode ir à Justiça, o que pode chegar à penhora de parte do salário. Prisão por dívida de cartão não existe. O que decide o tamanho do estrago é o tempo: quanto antes você negociar, menos paga.
👉 Próximo passo: abra hoje o app do seu banco ou o Serasa Limpa Nome e peça uma proposta de pagamento à vista.
Perguntas Frequentes
P: O que acontece se não pagar o cartão de crédito por 90 dias?
R: A dívida cresce com multa de 2%, juros de mora e juros do rotativo. O cartão costuma ser bloqueado, o nome pode ser negativado e o banco pode partir para a cobrança judicial. Em uma fatura de R$ 2.000, o valor chega a cerca de R$ 2.937 no exemplo deste artigo.
P: Quanto tempo leva para o nome ir para o SPC/Serasa se eu não pagar o cartão?
R: A lei não fixa prazo: cada banco decide, em geral depois de algumas semanas de atraso. Antes de incluir seu nome, o SPC ou a Serasa precisam avisar você por escrito (Súmula 359 do STJ). Depois que você paga, o credor tem 5 dias úteis para retirar o registro.
P: Quem não paga o cartão de crédito pode ser preso?
R: Não. Hoje, a única prisão civil por dívida é a de pensão alimentícia. Quem não paga o cartão não vai preso por isso, mas pode ser cobrado na Justiça e ter dinheiro e bens penhorados.
P: A dívida de cartão prescreve?
R: Em regra, sim. A cobrança judicial de fatura de cartão prescreve em 5 anos, contados do vencimento. Renegociar ou reconhecer a dívida pode reiniciar esse prazo. O nome também só pode ficar negativado por até 5 anos, mesmo que a cobrança ainda seja possível.
P: O que acontece se não pagar o cartão de crédito e o banco me processar?
R: O banco pode entrar com ação de cobrança e, se ganhar, o juiz pode penhorar dinheiro e bens. O salário só pode ser penhorado em caso excepcional, quando outros meios de cobrança falharam e a penhora não compromete sua subsistência digna, o que você precisa provar (STJ, Tema 1.230). Poupança até 40 salários mínimos é impenhorável.
Executei os dois itens do ponto 9: o bloco de afiliado e a seção de fontes legais.
Fontes e base legal
- Teto de juros do rotativo e do parcelamento da fatura: Lei 14.690/2023 e Resolução CMN 5.112/2023
- Cadastros de inadimplentes: Código de Defesa do Consumidor, art. 43, §§ 1º e 2º (aviso prévio e prazo de 5 anos), e Súmulas 323, 359 e 548 do STJ
- Penhora de salário e poupança: Código de Processo Civil, art. 833 e CPC, art. 854, § 3º, e Tema 1.230 do STJ (REsp 1.894.973)
- Prescrição da dívida: Código Civil, art. 206, § 5º, I
- Prisão civil: Constituição Federal, art. 5º, LXVII
- Este conteúdo é informativo e não substitui orientação de advogado. Consulte o contrato do seu cartão e as regras vigentes.